Domain stechkarten.de kaufen?
Wir ziehen mit dem Projekt
stechkarten.de um.
Sind Sie am Kauf der Domain
stechkarten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stechkarten.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:

-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **

Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
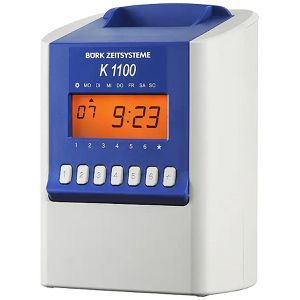
Bürk Zeiterfassungssystem K 1100, Stempeluhr, LC-DisplayBeleuchtetes Display mit Uhrzeit-, Datum- und Wochenanzeige 6 verschiedene Druckformate einstellbar Beleuchtete aktive Druckspalte 3 Abrechnungsperioden einstellbar - monatlich, wöchentlich, 2-wöchentlich Automatischer Stempelkarteneinzug und -auszug sowie Sommer- und Winterzeitumschaltung Kennzeichnung bei Kernzeitverletzung und bei Nutzung der Übernachtfunktion Frei programmierbare Signaleinrichtung sowie potentialfreier Relais-Kontakt Passwortschutz einstellbar 3 Jahre Datensicherung bei Stromausfall Hochschlagfestes Kunststoffgehäuse mit Schloss Garantie: 4 Jahre Herstellergarantie Maße: 244 x 175 x 132 mm (HxBxT) Merkmale: An-/Abmeldung: Stempelkarte Datenübertragung: Stempelkarte374,85 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
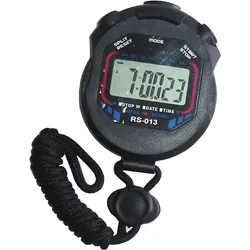
Einzeilige Stoppuhr zur ZeitmessungDie elektronische Stoppuhr B ist ein multifunktionales Gerät, das sich für Sportler, Trainer, Sportlehrer oder jeden eignet, der die Zeit mit hoher Präzision messen muss. Sie bietet eine breite Palette von Funktionen, darunter eine Uhr im Format 12/24, Stoppuhr, Alarm, Datum, kontinuierliche Messung eines festgelegten Zeitintervalls und einen Speicher für 2 Messwerte, so dass Sie die Leistung bei verschiedenen Aktivitäten verfolgen und vergleichen können. Die Stoppuhr ist in der Lage, die Zeit mit einer Genauigkeit von 1/100 Sekunde zu messen, was eine hohe Messgenauigkeit gewährleistet. Ein Energiesparmodus im Leerlauf verlängert die Batterielebensdauer, was für Benutzer, die die Stoppuhr nicht ständig benutzen, praktisch ist. Die teilweise Resistenz gegen mäßige Luftfeuchtigkeit bedeutet, dass Sie die Stoppuhr auch bei leichtem Regen oder in Umgebungen mit höherer Luftfeuchtigkeit verwenden können, aber bedenken Sie, dass sie nicht für das Eintauchen in Wasser oder die Verwendung unter sehr feuchten Bedingungen ausgelegt ist. Die Stoppuhren sind mit LR44H-Batterien ausgestattet, d. h. sie sind direkt nach dem Auspacken einsatzbereit. Das schwarze Design der Stoppuhr ist elegant und praktisch, da es zu jedem Sport- oder Freizeitoutfit passt. **Wichtige Spezifikationen:** * **Funktionen.** * **Zeitmessung** bis auf 1/100 Sekunde. * **Energiesparmodus:** Verlängert die Batterielebensdauer bei Nichtgebrauch. * Teilweise **resistent** gegen moderate Luftfeuchtigkeit. * **Batterie:** LR44H-Batterien enthalten. * **Farbe:** Schwarz. Diese Stoppuhren sind daher eine gute Wahl für diejenigen, die ein zuverlässiges, genaues und praktisches Messgerät für verschiedene Arten von Aktivitäten suchen.5,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
-
Nicolai, Christiana: PersonalmanagementPersonalmanagement , Unter ökonomischen Gesichtspunkten wird Personal als Leistungsträger interpretiert, dessen Einsatz vor dem Hintergrund hoher Arbeitskosten und eines starken Wettbewerbsdrucks optimal strukturiert werden muss. Gleichzeitig kann ein Unternehmen langfristig nur erfolgreich sein, wenn es den Interessen seiner Mitarbeiterinnen und Mitarbeiter Rechnung trägt und passende Anreize bietet. Der Umgang mit der Ressource Personal nimmt eine immer wichtigere Rolle im Unternehmen ein. Die siebte Auflage wurde inhaltlich auf den neuesten Stand gebracht. Sie behandelt alle zentralen personalwirtschaftlichen Themen von der Bedarfsermittlung und -beschaffung über Anreiz- und Beurteilungssysteme sowie Personalentwicklung bis zur Personalfreisetzung. Die Personalarbeit wird - unter Einbeziehung neuer Erkenntnisse - praxisnah dargestellt, wobei der Schwerpunkt auf der Analyse und Gestaltung der Aufgabenbereiche liegt. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 7. überarb. Auflage, Erscheinungsjahr: 20210712, Produktform: Kartoniert, Autoren: Nicolai, Christiana, Edition: REV, Auflage: 21007, Auflage/Ausgabe: 7. überarb. Auflage, Seitenzahl/Blattzahl: 551, Keyword: Anreiz- und Beurteilungssysteme; Arbeitskosten; BWL; Betriebswirtschaftslehre; Beurteilungssystem; Beurteilungssysteme; Gestaltung der Aufgabenbereiche; Human Resources Management; Lehrbuch; Onboarding; Personal als Leistungsträger; Personalarbeit; Personalauswahl; Personalbedarf; Personalbedarfsermittlung; Personalbedarfsplanung; Personalbeschaffung; Personalbeurteilung; Personaleinarbeitung; Personaleinführung; Personaleinsatz; Personalentwicklung; Personalerhaltung; Personalfreisetzung; Personalführung; Personalwesen; Personalwirtschaft; Ressource Personal; Unternehmen; betriebliche Personalarbeit, Fachschema: Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Uvk Verlag, Co-Verlag: Uvk Verlag, Länge: 240, Breite: 177, Höhe: 42, Gewicht: 1144, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825287566 9783825287412 9783825286880 9783825286095 9783825283230 9783828204836, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 123828049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Personalmanagement - Führung - OrganisationPersonalmanagement - Führung - Organisation , Das Standardlehrbuch vollständig überarbeitet Personalmanagement - Führung - Organisation: eine Trias, die sich mit menschlichem Verhalten in unterschiedlichen sozialen Kontexten - von Unternehmen über Non-Profit-Organisationen bis hin zu informellen sozialen Gruppen und Ethik im Management - beschäftigt. Die Autorinnen und Autoren führen auf Basis vielfältiger theoretischer Zugänge Studierende und interessierte Praktikerinnen und Praktiker in zentrale management- und organisationstheoretische Problemstellungen ein, die aus dem Zusammenspiel von Menschen und Organisationen entstehen. Sich daraus ergebende Fragestellungen sind z. B.: Wie gelingt die Rekrutierung der richtigen Mitarbeiterinnen und Mitarbeiter? Was ist gute Führung? Welche Organisationsformen sind für welche Aufgaben besonders geeignet? Welche Bedeutung haben Digitalisierung und Nachhaltigkeit in der Arbeitswelt? Diese und weitere Fragen werden in kompakter Form diskutiert, mit theoretischen Konzepten verständlich unterlegt und anhand von Praxisbeispielen erläutert. Die Kapitel dieses Standardwerks wurden entweder komplett neu verfasst oder gründlich überarbeitet und aktualisiert. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 6. Auflage 2023, Erscheinungsjahr: 20230920, Produktform: Leinen, Titel der Reihe: Linde Lehrbuch##, Redaktion: Mayrhofer, Wolfgang~Furtmüller, Gerhard~Kasper, Helmut, Auflage: 23006, Auflage/Ausgabe: 6. Auflage 2023, Keyword: Management; Strategie; Personalentwicklung; Personal; Entlohnung; Motivation; Ethik; Personalauswahl, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung~Organisationstheorie~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Management: Führung und Motivation~Organisationstheorie und -verhalten, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 175, Höhe: 30, Gewicht: 984, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.